

«الشنيطي»: الدولار سيحتفظ بمكانته كعملة احتياط عالمية خلال 15 عامًا

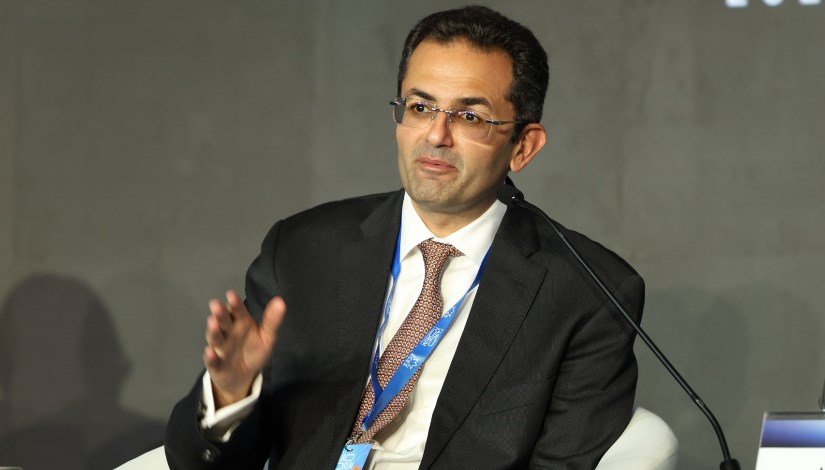
أكد عمر الشنيطي، مستشار بالمركز المصري للدراسات الاقتصادية، أن الدولار الأمريكي سيواصل الاحتفاظ بمكانته كعملة احتياط عالمية خلال السنوات العشر إلى الخمس عشرة المقبلة، رغم تنامي دور التكتلات الاقتصادية، وفي مقدمتها مجموعة البريكس، مشيرًا إلى أن الولايات المتحدة لا تزال تستفيد من امتيازات مالية واسعة بفضل هيمنة عملتها على النظام المالي العالمي.
الديون الأمريكية تعزز قوة الدولار
وأوضح الشنيطي، خلال مشاركته في جلسة «السيادة الكامنة: الدين الأمريكي وتداعياته العالمية، من يدفع ثمن الديون»، ضمن فعاليات اليوم الأول من منتدى القاهرة الثالث (Cairo Forum 2026)، أن الحديث عن تراجع نفوذ الدولار يتجدد بالتزامن مع صعود التكتلات الاقتصادية، إلا أن المؤشرات الحالية لا تدعم توقعات فقدان العملة الأمريكية لمكانتها في المدى المنظور.
وأشار إلى أن حجم الديون الأمريكية يبلغ نحو 40 تريليون دولار، بما يعادل حوالي 100% من الناتج المحلي الإجمالي، لافتًا إلى حدوث تحول في هيكل ملكية هذه الديون؛ إذ كانت حصة الأجانب منها تصل إلى 70% عام 2008، قبل أن تنخفض إلى 30% في عام 2026.
وأضاف أن النسبة الأكبر من الديون أصبحت في حوزة مواطنين ومؤسسات مالية أمريكية، ويتم الاحتفاظ بها داخل الولايات المتحدة، وهو ما يمثل أحد مصادر القوة للاقتصاد الأمريكي، إلى جانب قدرة الدولة على إصدار عملتها الخاصة.
الأسواق الناشئة وتداعيات الهيمنة الأمريكية
ولفت مستشار المركز المصري للدراسات الاقتصادية إلى أن الولايات المتحدة تتمتع بما يُعرف بـ«الامتياز المفرط» نتيجة هيمنة الدولار، في حين تتحمل بقية دول العالم «العبء المفرط»، موضحًا أن التطورات داخل الاقتصاد الأمريكي وأسواقه المالية تمتد آثارها إلى الأوضاع الاقتصادية والتمويلية في الأسواق الناشئة.
وأوضح أن تغير أسعار الفائدة الأمريكية وحركة تدفقات الأموال الساخنة ينعكسان بصورة مباشرة على تكلفة الاقتراض في تلك الأسواق، خاصة مع اختلاف علاوات المخاطر واحتمالات خروج رؤوس الأموال.
وأشار الشنيطي إلى أن الأسواق الناشئة تواجه تحديات في إدارة أوضاعها المالية، بسبب اعتمادها على الاقتراض بعملات لا تمتلك السيطرة على تداولها أو تحديد أسعار الفائدة المرتبطة بها.
زيادة الفائدة الأمريكية
وكشف الشنيطي أن رفع الاحتياطي الفيدرالي الأمريكي سعر الفائدة بمقدار 25 نقطة أساس أدى إلى زيادة تكلفة الاقتراض لدولة مثل مصر بنحو 2 إلى 3%، خلال الأسابيع الثلاثة إلى الأربعة التي تناولها في حديثه.
وأوضح أن الزيادة التي كان من المفترض أن تنعكس على تكلفة الاقتراض، حال ثبات هامش الفائدة، تقدر بنحو 25 نقطة أساس فقط، لكن التأثير الفعلي وصل إلى ما بين 2 و3%، أي ما يعادل أربعة إلى ستة أضعاف الزيادة الأمريكية، نتيجة التفاوت في علاوات المخاطر وخروج الأموال الساخنة من الأسواق الناشئة.
وأكد أن هذه التداعيات لا تقتصر على مصر، بل تواجه تركيا وأسواق ناشئة أخرى تحديات مماثلة، في ظل ارتباط تكلفة التمويل لديها بالتغيرات التي تشهدها الأسواق المالية العالمية.
واعتبر أن تحركات أسعار الفائدة وتكلفة الاقتراض خلال شهر أكتوبر تمثل دراسة حالة توضح آليات عمل الأسواق المالية، وما قد تفرزه من نتائج تختلف عن التصورات التي قدمتها النظريات الاقتصادية التقليدية على مدار عقود.